
Introduzione
Il mercato immobiliare residenziale italiano si trova in una fase di profonda e interessante transizione. L’analisi comparativa dei dati pubblicati dall’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate per il primo e il secondo trimestre del 2026 rivela dinamiche che meritano un’attenta lettura, non solo per gli investitori istituzionali, ma per chiunque stia pianificando un’operazione immobiliare nel breve o medio termine.
I numeri macroeconomici ci consegnano un primo semestre in crescita complessiva del 2,1%, con un totale di circa 381.250 transazioni. Tuttavia, è osservando il passaggio dal primo al secondo trimestre che emergono i veri trend direzionali del mercato: un passaggio cruciale che gli analisti definiscono “dalla spinta all’assestamento”.
Primo trimestre (Q1): la coda dell’accelerazione
I primi tre mesi dell’anno hanno registrato un’importante accelerazione, chiudendo con circa 179.750 transazioni residenziali. Il dato più rilevante è la variazione tendenziale, che ha segnato un solido +4,4% rispetto allo stesso periodo del 2025.
Questa vivacità iniziale è stata alimentata da una combinazione di fattori: una stabilizzazione delle condizioni di accesso al credito e una forte domanda arretrata che ha trovato sfogo nei primi mesi dell’anno. Sotto il profilo legale e contrattuale, questo trimestre ha visto una forte concentrazione di rogiti legati a contratti preliminari siglati alla fine dell’anno precedente, confermando una spinta propulsiva notevole.
Secondo trimestre (Q2): la maturità dei volumi e il fattore stagionale
Il secondo trimestre dell’anno si è aperto all’insegna di un cambiamento di ritmo. Dal punto di vista assoluto, le transazioni hanno toccato il picco semestrale superando quota 201.500 compravendite. Sotto il profilo congiunturale, ovvero nel confronto diretto con il trimestre precedente, si registra un balzo del 12,1%: un incremento fisiologico che riflette la tradizionale vitalità del mercato immobiliare nei mesi primaverili.
La vera sorpresa risiede però nella variazione tendenziale. Il confronto con il secondo trimestre del 2025 si ferma a un marginale +0,1%. Questo rallentamento della crescita annua indica che il mercato ha raggiunto un punto di equilibrio e di consolidamento. La spinta iniziale ha ceduto il passo a un atteggiamento più riflessivo e selettivo da parte degli acquirenti.
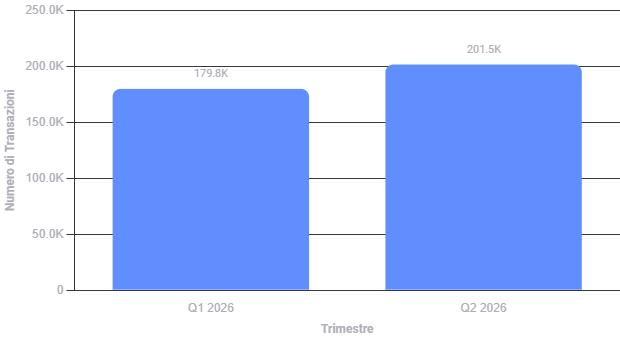
Istogramma che rappresenta il volume delle compravendite residenziali in Italia nel primo e nel secondo trimestre 2026. Fonte: Agenzia delle Entrate.
Le forze che guidano il trend: il nuovo e la frammentazione territoriale
Nel valutare l’andamento del semestre, non si può prescindere da due variabili fondamentali evidenziate dai dati dell’Agenzia delle Entrate:
- il traino del nuovo: il comparto delle nuove costruzioni continua a sovraperformare rispetto all’usato, segnando un incremento del 30,8% su base annua. L’attenzione all’efficienza energetica e ai criteri ESG (Environmental, Social, and Governance) non è più solo una preferenza, ma un driver contrattuale ed economico imprescindibile
- la disparità geografica: il mercato si muove a macchia di leopardo. Mentre i grandi capoluoghi mantengono una dinamica positiva (+0,5%), i territori provinciali mostrano segni di stasi. A livello macro-area, il Sud e il Nord-Ovest guidano la tenuta, mentre il Centro flette leggermente (-0,7%).
Il contesto finanziario: l’Impatto dei tassi di interesse e la dinamica dei mutui
L’andamento divergente tra i due trimestri trova una chiara chiave di lettura nella progressiva evoluzione del costo del denaro nel corso del 2026. Se nel primo trimestre l’allentamento delle politiche monetarie della BCE ha generato una ventata di ottimismo, riducendo l’Euribor e sbloccando molte pratiche di mutuo rimaste in sospeso, nel secondo trimestre l’effetto novità si è stabilizzato.
Gli istituti di credito hanno adottato criteri di underwriting e politiche di erogazione più selettive, benché i tassi siano rimasti su livelli più competitivi rispetto al biennio precedente. Questa prudenza bancaria ha impattato la velocità di finalizzazione dei contratti nel Q2, spingendo le parti a negoziare con maggiore attenzione le clausole sospensive legate all’ottenimento del finanziamento all’interno dei contratti preliminari.
Il segmento corporate ed executive: transazioni societarie e asset di pregio
Parallelamente al mercato retail, il comparto delle compravendite societarie e degli immobili di fascia executive ha evidenziato logiche proprie nel corso del semestre. In questo segmento, le transazioni non si strutturano quasi mai come semplici passaggi di proprietà tra privati, ma avvengono frequentemente tramite operazioni di share deal (acquisizione di veicoli societari titolari dei patrimoni immobiliari) o contratti di sale and leaseback.
Mentre il mercato residenziale standard registrava una stasi nel Q2 (+0,1%), il settore executive nelle grandi aree metropolitane ha mantenuto un forte appeal contrattuale, guidato dalla ricerca di trophy asset dotati di certificazioni green internazionali. Sotto il profilo legale, la complessità di queste transazioni ha richiesto strutture contrattuali sofisticate, con un’attenzione maniacale alle clausole di Indemnity e alle attività di Due Diligence ambientale e urbanistica, volte a proteggere gli acquirenti societari da passività latenti.
Il valore della tutela preventiva in un mercato selettivo e l’assistenza legale strategica
Il passaggio da una crescita vigorosa (Q1) a una fase di stabilità e forte selettività (Q2) suggerisce che il potere contrattuale si sta riequilibrando. In uno scenario così frammentato, la pianificazione legale non interviene più semplicemente per “firmare le carte”, ma si pone come architettura stessa dell’affare.
Quando i volumi si stabilizzano e le distanze tra immobili nuovi (performanti) e usati (obsoleti) si ampliano, il rischio latente di vizi occulti, difformità urbanistiche o criticità legate alla provenienza (si pensi alle donazioni nella catena proprietaria) aumenta esponenzialmente. Muoversi in questo mercato senza una mappatura preventiva dei rischi significa esporsi a contenziosi che possono paralizzare i capitali per anni. La contrattualistica sartoriale (dalla gestione delle fideiussioni sui beni da costruire ex d.lgs. 122/2005 fino alla blindatura delle clausole di manleva negli share deal, e altri) è l’unico vero strumento capace di trasformare un trend macroeconomico volatile in un investimento sicuro.
The Legal Nook Insights: pillole per l’investitore
Dalla teoria alla pratica negoziale. In questa sezione raccogliamo brevi pillole operative, orientamenti giurisprudenziali, prassi e accorgimenti strategici nati dall’esperienza sul campo. Strumenti concreti per decodificare le complessità normative e proteggere il valore degli investimenti immobiliari.
- l’insidia del cambio d’uso: con il boom del settore retail e la stasi degli uffici periferici, molti investitori guardano alle riconversioni. Attenzione: la fattibilità non è solo tecnica ma strettamente giuridica. Un cambio di destinazione d’uso “senza opere” può comunque richiedere il calcolo degli oneri di urbanizzazione differenziali. Verificarlo prima della proposta evita sgradite sorprese di bilancio
- la nuova vita delle fideiussioni: nel mercato del “nuovo” (+30,8%), la legge tutela l’acquirente di immobili da costruire con l’obbligo di fideiussione a pena di nullità. Verificate sempre che la fideiussione sia conforme al modello ministeriale standard. Le polizze che contengono clausole di escussione subordinate a condizioni troppo onerose rischiano di non offrire la tutela reale prevista dalla legge in caso di crisi del costruttore
- contratti “Triple net” nel commerciale: nel comparto retail, la stesura del contratto di locazione fa la differenza sul rendimento netto (yield). Gli investitori più accorti stanno standardizzando contratti in cui vengono puntualmente gestite le spese di manutenzione straordinaria, i costi assicurativi e i tributi locali (IMU), isolando la proprietà dalle oscillazioni dei costi di gestione dell’immobile.

